L’absence de convention fiscale entre la France et un État tiers ne se résume pas à un vide juridique neutre. Elle déclenche un régime d’imposition unilatéral fondé sur le droit interne français, avec des conséquences directes sur la retenue à la source, le crédit d’impôt et les obligations déclaratives. Nous observons que cette situation est régulièrement confondue avec l’inscription sur la liste des États et territoires non coopératifs (ETNC), alors que les deux mécanismes produisent des effets fiscaux distincts.
Retenue à la source majorée et taux de 75 % sur les flux vers un pays sans convention fiscale
En l’absence de convention, la France applique son droit interne sans plafonnement conventionnel. Les dividendes, intérêts et redevances versés depuis la France vers un État non lié subissent une retenue à la source au taux de droit commun, sans possibilité de réduction par voie conventionnelle.
Le mécanisme le plus sévère concerne les flux dirigés vers un État qualifié de non coopératif au sens de l’article 238-0 A du CGI. Dans ce cas, la retenue à la source peut être portée à 75 % sur certains revenus distribués, un taux dissuasif qui vise spécifiquement les montages impliquant ces juridictions. Ce taux s’applique indépendamment de la nature réelle de l’opération, sauf preuve contraire apportée par le contribuable.
Un État peut ne pas figurer sur la liste ETNC tout en étant dépourvu de convention fiscale avec la France. Dans ce cas, la retenue reste au taux de droit commun, mais aucun mécanisme conventionnel ne vient l’atténuer. Nous retrouvons régulièrement des informations fiscales sur Tous les Faits qui permettent d’identifier précisément les États concernés par cette situation intermédiaire.
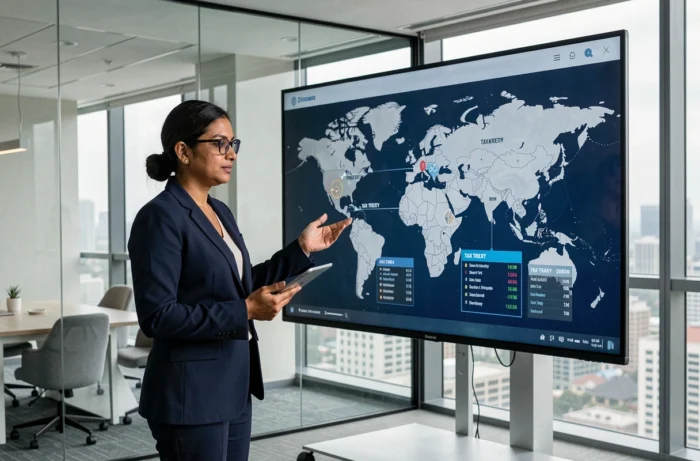
Distinction entre absence de convention et inscription sur la liste ETNC
La confusion entre ces deux statuts coûte cher en pratique. Un pays sans convention fiscale avec la France n’est pas automatiquement un ETNC. La liste ETNC, actualisée par arrêté ministériel, repose sur des critères de coopération administrative et de transparence fiscale, pas sur l’existence d’une convention bilatérale.
La liste française a été profondément remaniée en 2026 : le Vietnam et les Îles Turks-et-Caïcos y ont fait leur entrée, tandis que les Fidji, les Samoa et Trinité-et-Tobago en sont sorties. Cette temporalité crée une zone transitoire où les conséquences fiscales varient selon la date du flux. Un dividende versé avant l’entrée d’un État sur la liste ne subit pas le même traitement qu’un dividende versé après.
- Un État sans convention mais hors liste ETNC : retenue à la source de droit commun, pas de crédit d’impôt conventionnel, mais pas de majoration punitive à 75 %.
- Un État inscrit sur la liste ETNC : retenue potentiellement majorée, délais de reprise allongés, amende spécifique et charge de la preuve inversée pour le contribuable.
- Un État sorti de la liste ETNC en cours d’année : le traitement dépend de la date effective de l’opération, ce qui impose une veille réglementaire permanente.
Double imposition sans mécanisme d’élimination conventionnel
Sans convention, aucune clause d’élimination de la double imposition ne s’applique. Le contribuable français percevant des revenus de source étrangère dans un pays non conventionné supporte potentiellement l’impôt dans les deux États, sans garantie de crédit d’impôt côté français.
Le droit interne français prévoit, dans certains cas, un mécanisme unilatéral de crédit d’impôt limité au montant de l’impôt français correspondant aux revenus étrangers. Ce dispositif reste toutefois moins favorable qu’un crédit d’impôt conventionnel, et son application dépend de la nature du revenu concerné.
Pour les pensions de retraite, la situation est particulièrement nette. En l’absence de convention, les pensions de source française versées à un non-résident restent imposables en France, sans mécanisme de partage du droit d’imposer. Le retraité expatrié dans un pays sans convention se retrouve face à une imposition française intégrale sur ses pensions.
Absence d’assistance administrative
L’autre conséquence directe, souvent sous-estimée, est l’absence de clause d’assistance administrative mutuelle. Sans convention, l’administration fiscale française ne dispose d’aucun canal d’échange d’informations avec l’État concerné. Cela complique le contrôle fiscal, mais aussi la situation du contribuable qui souhaite justifier de sa résidence fiscale à l’étranger.
En cas de litige sur la domiciliation, le contribuable doit prouver qu’il ne remplit aucun des quatre critères de résidence fiscale française prévus à l’article 4 B du CGI (foyer, lieu de séjour principal, activité professionnelle principale, centre des intérêts économiques). Sans échange d’informations entre administrations, cette preuve repose entièrement sur des documents privés.
Résidence fiscale française : les critères qui piègent les expatriés sans convention
L’article 4 B du CGI définit quatre critères alternatifs de résidence fiscale. Il suffit d’en remplir un seul pour être considéré comme résident fiscal français, même en vivant à l’étranger. Sans convention pour arbitrer les conflits de résidence, la France conserve un pouvoir d’imposition unilatéral.
Le critère du centre des intérêts économiques génère le plus de contentieux. Un expatrié qui conserve un patrimoine immobilier en France, des comptes bancaires actifs ou des participations dans des sociétés françaises peut être requalifié comme résident fiscal français par l’administration. Nous recommandons une analyse préalable de chaque critère avant tout transfert de résidence vers un État non conventionné.
- Foyer d’habitation : conserver un logement disponible en France suffit à caractériser ce critère, même sans y résider effectivement.
- Séjour principal : passer plus de la moitié de l’année en France, même de façon discontinue, déclenche ce critère.
- Activité professionnelle : exercer une activité salariée ou indépendante depuis la France, y compris en télétravail, peut suffire.
- Centre des intérêts économiques : la localisation du patrimoine principal ou des sources de revenus détermine ce critère.
L’expatriation vers un pays sans convention fiscale exige une préparation technique rigoureuse. La rupture des liens fiscaux avec la France doit être documentée et effective sur chacun des quatre critères. Un simple changement d’adresse ne protège pas contre une requalification, et l’absence de mécanisme conventionnel prive le contribuable de toute procédure amiable en cas de conflit entre deux administrations.