Après un cambriolage, la rapidité des démarches auprès de votre assurance habitation conditionne directement le montant et le délai d’indemnisation. Le cadre légal fixe des obligations précises, mais chaque contrat ajoute ses propres conditions, exclusions et plafonds. Comparer ces variables permet de mesurer ce qui sépare une prise en charge fluide d’un dossier bloqué.
Garantie vol dans l’assurance habitation : ce que couvre réellement votre contrat
La garantie vol n’est pas systématiquement incluse dans une assurance habitation de base. Seul le contrat multirisques habitation (MRH) l’intègre la plupart du temps. Vérifier la nature exacte de votre contrat avant tout sinistre change la donne.
| Type de contrat | Garantie vol incluse | Vandalisme lié au vol | Exemples de cas couverts |
|---|---|---|---|
| Assurance habitation de base | Non (sauf option ajoutée) | Non | Incendie, dégâts des eaux, responsabilité civile |
| Contrat multirisques habitation (MRH) | Oui (dans la majorité des formules) | Oui | Vol par effraction, escalade, menaces, introduction clandestine |
Les contrats MRH couvrent généralement le vol par effraction (porte fracturée, serrure crochetée, fenêtre brisée), le vol par escalade et le vol avec violence. En revanche, le vol sans effraction reste souvent exclu, sauf clause spécifique. Une porte laissée non verrouillée peut suffire à l’assureur pour refuser l’indemnisation.
Les exclusions méritent une lecture attentive : vol commis par un membre du foyer, objets laissés dans les parties communes, ou absence de dispositif de sécurité exigé par le contrat (serrure certifiée, alarme, volets). Connaître les démarches en cas de cambriolage et assurance habitation en amont réduit le risque de mauvaise surprise au moment de la déclaration.
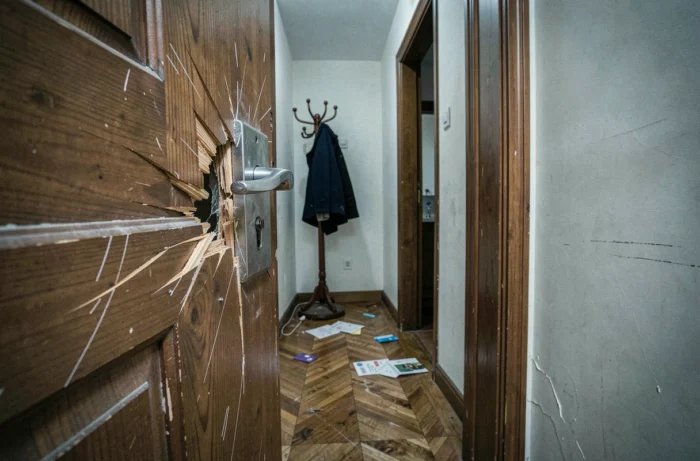
Délai de déclaration de sinistre vol : le piège du retard
L’article L113-2 du Code des assurances impose un délai de deux jours ouvrés pour déclarer un vol à votre assureur, à compter de la découverte du cambriolage. Ce délai constitue un minimum légal. Votre contrat peut prévoir des modalités complémentaires.
Un retard de déclaration ne permet pas automatiquement à l’assureur de refuser sa garantie. Pour opposer la déchéance, deux conditions doivent être réunies : le contrat doit le prévoir explicitement, et l’assureur doit prouver que le retard lui a causé un préjudice. Dans les faits, un signalement tardif complique surtout la reconstitution des preuves et l’expertise.
Chronologie concrète après un cambriolage
- Dépôt de plainte auprès de la police ou de la gendarmerie dès la découverte, sans toucher aux lieux ni déplacer les objets. Le récépissé de plainte sera exigé par l’assureur.
- Déclaration de sinistre à votre assureur dans les deux jours ouvrés, par lettre recommandée ou via l’espace en ligne selon les modalités du contrat. Joindre le récépissé de plainte et une première liste des biens volés.
- Constitution du dossier d’indemnisation : inventaire détaillé des objets dérobés, preuves de propriété et de valeur, constat des dégradations (porte, fenêtre, serrure).
- Sécurisation immédiate du logement si nécessaire (remplacement de serrure, fenêtre provisoire), en conservant les justificatifs de dépense.
Prouver la valeur des biens volés sans facture
La majorité des assurés pensent que seules les factures d’achat permettent de justifier la valeur des objets dérobés. Le droit français prévoit une approche plus large : la preuve peut être apportée par tout moyen.
Photographies du logement montrant les objets en place, relevés bancaires attestant l’achat, certificats de garantie, écrins d’origine, échanges de courriels avec le vendeur ou témoignages de proches constituent autant d’éléments recevables. Cette souplesse s’avère déterminante pour les objets anciens, les biens reçus en héritage ou les achats d’occasion pour lesquels la facture a disparu.
Estimation et expertise par l’assureur
L’assureur mandate un expert lorsque le montant du sinistre le justifie. Cet expert évalue la valeur des biens sur la base des preuves fournies et applique un coefficient de vétusté. Le contrat fixe des plafonds d’indemnisation par catégorie (bijoux, matériel informatique, objets de valeur), parfois très inférieurs à la valeur réelle.
Le plafond par catégorie d’objet varie fortement d’un contrat à l’autre. Comparer ces plafonds avant la souscription, et non après le sinistre, reste le seul levier pour éviter une sous-indemnisation.
Recours en cas de litige avec l’assureur après un cambriolage
Un refus d’indemnisation ou un montant jugé insuffisant ouvre plusieurs voies de contestation. La première étape consiste à adresser une réclamation écrite au service client de l’assureur en détaillant les motifs de désaccord et en joignant les pièces complémentaires.
Si la réponse reste insatisfaisante, la saisine du médiateur de l’assurance constitue un recours gratuit. La Médiation de l’assurance a enregistré une forte progression des saisines en 2025, avec une hausse particulièrement marquée pour les contrats d’assurance habitation. Les assurés ont obtenu satisfaction, totalement ou partiellement, dans 55 % des cas selon le bilan rapporté par La Tribune de l’assurance.
Ce taux signifie qu’un assuré sur deux qui conteste obtient une révision de la décision initiale. La médiation prend plusieurs mois, mais elle suspend les délais de prescription. En dernier recours, le tribunal judiciaire peut être saisi.
Obligations de sécurité imposées par le contrat d’assurance habitation
La plupart des contrats MRH conditionnent la garantie vol au respect de mesures de protection du logement. Ces obligations figurent dans les conditions particulières et varient selon l’assureur.
- Serrure certifiée (souvent A2P) sur la porte d’entrée, parfois sur les accès secondaires.
- Fermeture des ouvrants (volets, fenêtres) en cas d’absence, même brève.
- Installation d’un système d’alarme ou de télésurveillance dans certaines formules haut de gamme ou pour les résidences secondaires.
Le non-respect d’une obligation de sécurité prévue au contrat peut entraîner un refus total d’indemnisation. L’assureur n’a pas à prouver que la mesure aurait empêché le vol : il suffit que l’obligation contractuelle n’ait pas été respectée.
Relire les conditions particulières de votre contrat, vérifier la conformité de vos serrures et conserver les factures d’installation de votre alarme constituent les gestes préventifs les plus concrets. Un sinistre se prépare avant qu’il ne survienne, pas après.