Nach einem Einbruch hängt die Schnelligkeit der Schritte bei Ihrer Wohngebäudeversicherung direkt von der Höhe und der Dauer der Entschädigung ab. Der rechtliche Rahmen legt spezifische Verpflichtungen fest, aber jeder Vertrag fügt seine eigenen Bedingungen, Ausschlüsse und Höchstgrenzen hinzu. Diese Variablen zu vergleichen, ermöglicht es, zu messen, was eine reibungslose Bearbeitung von einem blockierten Fall trennt.
Die Diebstahlversicherung in der Wohngebäudeversicherung: Was Ihr Vertrag tatsächlich abdeckt
Die Diebstahlversicherung ist nicht immer in einer Basis-Wohngebäudeversicherung enthalten. Nur der Mehrfachrisikovertrag (MRH) integriert sie meistens. Die genaue Natur Ihres Vertrags vor einem Schadensfall zu überprüfen, ändert die Situation.
| Vertragstyp | Diebstahlversicherung enthalten | Vandalismus im Zusammenhang mit Diebstahl | Beispiele für abgedeckte Fälle |
|---|---|---|---|
| Basis-Wohngebäudeversicherung | Nein (es sei denn, zusätzliche Option) | Nein | Brand, Wasserschäden, Haftpflicht |
| Mehrfachrisikovertrag (MRH) | Ja (in den meisten Tarifen) | Ja | Einbruchdiebstahl, Klettern, Drohungen, unbefugtes Eindringen |
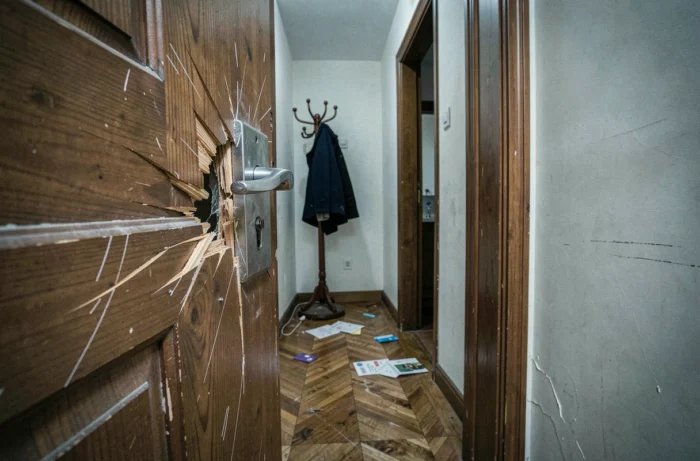
MRH-Verträge decken in der Regel Einbruchdiebstahl (aufgebrochene Tür, aufgebrochene Schlösser, zerbrochene Fenster), Klettern und gewaltsamen Diebstahl ab. Im Gegensatz dazu bleibt der Diebstahl ohne Einbruch oft ausgeschlossen, es sei denn, es gibt eine spezifische Klausel. Eine nicht verschlossene Tür kann ausreichen, damit der Versicherer die Entschädigung verweigert.
Die Ausschlüsse verdienen eine sorgfältige Lektüre: Diebstahl durch ein Mitglied des Haushalts, Gegenstände, die in den Gemeinschaftsbereichen gelassen wurden, oder das Fehlen von Sicherheitsvorkehrungen, die im Vertrag gefordert werden (zertifiziertes Schloss, Alarm, Rollläden). Im Voraus die Schritte im Falle eines Einbruchs und der Wohngebäudeversicherung zu kennen, verringert das Risiko unangenehmer Überraschungen zum Zeitpunkt der Meldung.
Frist zur Meldung eines Diebstahls: Die Falle der Verzögerung
Artikel L113-2 des Versicherungsrechts schreibt eine Frist von zwei Werktagen vor, um einen Diebstahl bei Ihrem Versicherer zu melden, beginnend mit der Entdeckung des Einbruchs. Diese Frist stellt ein gesetzliches Minimum dar. Ihr Vertrag kann zusätzliche Modalitäten vorsehen.
Eine verspätete Meldung ermöglicht es dem Versicherer nicht automatisch, seine Garantie zu verweigern. Um den Ausschluss geltend zu machen, müssen zwei Bedingungen erfüllt sein: Der Vertrag muss dies ausdrücklich vorsehen, und der Versicherer muss nachweisen, dass die Verzögerung ihm einen Nachteil verursacht hat. In der Praxis erschwert eine verspätete Meldung vor allem die Rekonstruktion der Beweise und die Begutachtung.
Konkrete Chronologie nach einem Einbruch
- Anzeige bei der Polizei oder Gendarmerie sofort nach der Entdeckung, ohne die Örtlichkeiten zu berühren oder die Gegenstände zu bewegen. Der Versicherer wird eine Bestätigung der Anzeige verlangen.
- Schadenmeldung an Ihren Versicherer innerhalb von zwei Werktagen, per Einschreiben oder über den Online-Bereich gemäß den Modalitäten des Vertrags. Fügen Sie die Bestätigung der Anzeige und eine erste Liste der gestohlenen Gegenstände bei.
- Zusammenstellung der Entschädigungsunterlagen: detailliertes Inventar der gestohlenen Gegenstände, Eigentums- und Wertnachweise, Feststellung der Schäden (Tür, Fenster, Schloss).
- Sofortige Sicherung der Wohnung, falls erforderlich (Schlosswechsel, provisorisches Fenster), unter Beibehaltung der Ausgabenbelege.
Den Wert der gestohlenen Gegenstände ohne Rechnung nachweisen
Die Mehrheit der Versicherten glaubt, dass nur Kaufbelege den Wert der gestohlenen Gegenstände rechtfertigen können. Das französische Recht sieht einen breiteren Ansatz vor: Der Nachweis kann durch jedes Mittel erbracht werden.
Fotos der Wohnung, die die Gegenstände an ihrem Platz zeigen, Kontoauszüge, die den Kauf belegen, Garantiescheine, Originalverpackungen, E-Mail-Korrespondenz mit dem Verkäufer oder Zeugenaussagen von Angehörigen sind allesamt zulässige Beweismittel. Diese Flexibilität ist entscheidend für alte Gegenstände, Erbstücke oder gebrauchte Käufe, für die die Rechnung verloren gegangen ist.
Schätzung und Begutachtung durch den Versicherer
Der Versicherer beauftragt einen Gutachter, wenn die Höhe des Schadens dies rechtfertigt. Dieser Gutachter bewertet den Wert der Gegenstände auf der Grundlage der vorgelegten Beweise und wendet einen Altersabschlag an. Der Vertrag legt Höchstgrenzen für die Entschädigung nach Kategorie fest (Schmuck, Computer, Wertgegenstände), die manchmal weit unter dem tatsächlichen Wert liegen.
Die Höchstgrenze pro Objektkategorie variiert stark von Vertrag zu Vertrag. Diese Höchstgrenzen vor dem Abschluss zu vergleichen und nicht nach dem Schadensfall bleibt das einzige Mittel, um eine Unterentschädigung zu vermeiden.
Rechtsmittel bei Streitigkeiten mit dem Versicherer nach einem Einbruch
Eine Ablehnung der Entschädigung oder ein als unzureichend empfundener Betrag eröffnet mehrere Möglichkeiten der Anfechtung. Der erste Schritt besteht darin, eine schriftliche Beschwerde an den Kundenservice des Versicherers zu richten, in der die Gründe für die Uneinigkeit detailliert dargelegt und ergänzende Unterlagen beigefügt werden.
Wenn die Antwort unzufriedenstellend bleibt, stellt die Einschaltung des Versicherungsombudsmanns ein kostenloses Rechtsmittel dar. Die Ombudsstelle für Versicherungen hat 2025 einen starken Anstieg der Eingaben verzeichnet, insbesondere bei Wohngebäudeversicherungsverträgen. Die Versicherten haben in 55 % der Fälle laut dem Bericht von La Tribune de l’assurance ganz oder teilweise Recht bekommen.
Diese Quote bedeutet, dass jeder zweite Versicherte, der Einspruch erhebt, eine Überprüfung der ursprünglichen Entscheidung erhält. Die Mediation dauert mehrere Monate, unterbricht jedoch die Verjährungsfristen. Im letzten Schritt kann das Gericht angerufen werden.
Sicherheitsverpflichtungen, die durch den Wohngebäudeversicherungsvertrag auferlegt werden
Die meisten MRH-Verträge machen die Diebstahlversicherung von der Einhaltung von Schutzmaßnahmen für die Wohnung abhängig. Diese Verpflichtungen sind in den besonderen Bedingungen aufgeführt und variieren je nach Versicherer.
- Zertifiziertes Schloss (häufig A2P) an der Eingangstür, manchmal an den Nebeneingängen.
- Schließen der Öffnungen (Rollläden, Fenster) bei Abwesenheit, auch bei kurzer Abwesenheit.
- Installation eines Alarm- oder Videoüberwachungssystems in bestimmten hochwertigen Tarifen oder für Zweitwohnungen.
Die Nichteinhaltung einer im Vertrag vorgesehenen Sicherheitsverpflichtung kann zu einer vollständigen Ablehnung der Entschädigung führen. Der Versicherer muss nicht nachweisen, dass die Maßnahme den Diebstahl verhindert hätte: es genügt, dass die vertragliche Verpflichtung nicht eingehalten wurde.
Die besonderen Bedingungen Ihres Vertrags erneut zu lesen, die Konformität Ihrer Schlösser zu überprüfen und die Rechnungen für die Installation Ihres Alarms aufzubewahren, sind die konkretesten präventiven Maßnahmen. Ein Schadensfall wird vorbereitet, bevor er eintritt, nicht danach.