Na een inbraak hangt de snelheid van de stappen bij uw woningverzekering direct af van het bedrag en de termijn van de schadevergoeding. Het wettelijke kader stelt specifieke verplichtingen vast, maar elk contract voegt zijn eigen voorwaarden, uitsluitingen en limieten toe. Het vergelijken van deze variabelen maakt het mogelijk om te meten wat een vlotte afhandeling van een dossier scheidt van een geblokkeerd dossier.
Diefstalverzekering in de woningverzekering: wat uw contract daadwerkelijk dekt
De diefstalverzekering is niet altijd inbegrepen in een basis woningverzekering. Alleen het multirisico woningcontract (MRH) omvat dit meestal. Het controleren van de exacte aard van uw contract vóór een schadegeval verandert de situatie.
| Type contract | Inbegrepen diefstalverzekering | Vandalisme gerelateerd aan diefstal | Voorbeelden van gedekte gevallen |
|---|---|---|---|
| Basis woningverzekering | Nee (tenzij als extra optie toegevoegd) | Nee | Brand, waterschade, aansprakelijkheid |
| Multirisico woningcontract (MRH) | Ja (in de meeste formules) | Ja | Inbraak, klimmen, bedreigingen, binnendringen |
MRH-contracten dekken doorgaans inbraak (gebroken deur, geforceerd slot, gebroken raam), diefstal door klimmen en geweldsdelicten. Daarentegen blijft diefstal zonder inbraak vaak uitgesloten, tenzij er een specifieke clausule is. Een niet-vergrendelde deur kan voldoende zijn voor de verzekeraar om de schadevergoeding te weigeren.
De uitsluitingen verdienen aandacht: diefstal gepleegd door een lid van het huishouden, voorwerpen die in gemeenschappelijke ruimtes zijn achtergelaten, of het ontbreken van een beveiligingssysteem dat door het contract wordt geëist (gecertificeerd slot, alarm, rolluiken). Weten wat te doen bij inbraak en woningverzekering vooraf vermindert het risico op onaangename verrassingen op het moment van de aangifte.
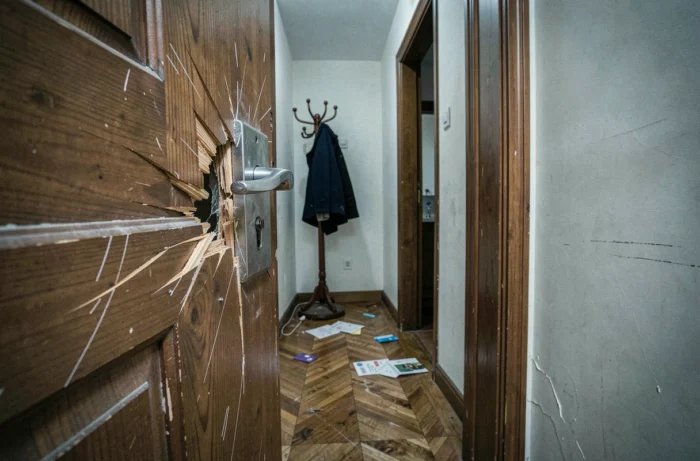
Tijdslimiet voor aangifte van diefstalschade: het gevaar van vertraging
Artikel L113-2 van de Verzekeringscode vereist een termijn van twee werkdagen om een diefstal bij uw verzekeraar te melden, te rekenen vanaf de ontdekking van de inbraak. Deze termijn is een wettelijke minimum. Uw contract kan aanvullende voorwaarden bevatten.
Een vertraging in de aangifte betekent niet automatisch dat de verzekeraar zijn dekking kan weigeren. Om de vervaltermijn tegen te gaan, moeten twee voorwaarden worden vervuld: het contract moet dit expliciet vermelden, en de verzekeraar moet bewijzen dat de vertraging hem schade heeft berokkend. In de praktijk bemoeilijkt een late melding vooral de reconstructie van het bewijs en de expertise.
Concreet tijdschema na een inbraak
- Aangifte doen bij de politie of gendarmerie onmiddellijk na de ontdekking, zonder de plaats of voorwerpen te verplaatsen. Het ontvangstbewijs van de aangifte zal door de verzekeraar worden vereist.
- Aangifte van schade bij uw verzekeraar binnen twee werkdagen, per aangetekende brief of via de online ruimte volgens de voorwaarden van het contract. Voeg het ontvangstbewijs van de aangifte en een eerste lijst van de gestolen goederen toe.
- Opstellen van het schadevergoedingdossier: gedetailleerde inventaris van de gestolen voorwerpen, bewijs van eigendom en waarde, rapport van de schade (deur, raam, slot).
- Onmiddellijke beveiliging van de woning indien nodig (vervanging van slot, tijdelijke raam), met behoud van de bewijsstukken van uitgaven.
Bewijzen van de waarde van gestolen goederen zonder factuur
De meeste verzekerden denken dat alleen aankoopfacturen de waarde van de gestolen voorwerpen kunnen rechtvaardigen. Het Franse recht voorziet in een bredere benadering: het bewijs kan op elke manier worden geleverd.
Foto’s van de woning waarop de voorwerpen zichtbaar zijn, bankafschriften die de aankoop bevestigen, garantiebewijzen, originele dozen, e-mailcorrespondentie met de verkoper of getuigenissen van bekenden zijn allemaal aanvaardbare elementen. Deze flexibiliteit is cruciaal voor oude voorwerpen, erfstukken of tweedehands aankopen waarvoor de factuur is verdwenen.
Taxatie en expertise door de verzekeraar
De verzekeraar schakelt een expert in wanneer het bedrag van de schade dit rechtvaardigt. Deze expert evalueert de waarde van de goederen op basis van de geleverde bewijzen en past een verouderingscoëfficiënt toe. Het contract stelt limieten voor schadevergoeding per categorie (juwelen, computerapparatuur, waardevolle voorwerpen), soms veel lager dan de werkelijke waarde.
De limiet per categorie voorwerpen verschilt sterk van contract tot contract. Het vergelijken van deze limieten vóór de ondertekening, en niet na de schade, blijft de enige manier om onderverzekering te voorkomen.
Hulp bij geschillen met de verzekeraar na een inbraak
Een weigering van schadevergoeding of een als onvoldoende beschouwde vergoeding opent verschillende mogelijkheden voor betwisting. De eerste stap is het indienen van een schriftelijke klacht bij de klantenservice van de verzekeraar, met een gedetailleerde uitleg van de redenen voor de onenigheid en het bijvoegen van aanvullende documenten.
Als het antwoord onbevredigend blijft, kan het inschakelen van de verzekeringsombudsman een gratis beroep zijn. De Ombudsman van de verzekering heeft in 2025 een sterke toename van de aanvragen geregistreerd, met een bijzonder sterke stijging voor woningverzekeringen. Verzekerden hebben in 55 % van de gevallen volledig of gedeeltelijk gelijk gekregen, volgens het rapport van La Tribune de l’assurance.
Dit percentage betekent dat één op de twee verzekerden die betwisten een herziening van de oorspronkelijke beslissing krijgt. De bemiddeling duurt enkele maanden, maar schort de verjaringstermijnen op. In laatste instantie kan de rechtbank worden ingeschakeld.
Veiligheidsverplichtingen opgelegd door het woningverzekeringcontract
De meeste MRH-contracten koppelen de diefstalverzekering aan de naleving van beschermingsmaatregelen voor de woning. Deze verplichtingen zijn opgenomen in de bijzondere voorwaarden en variëren per verzekeraar.
- Gecertificeerd slot (vaak A2P) op de voordeur, soms ook op secundaire ingangen.
- Sluiten van openingen (rolluiken, ramen) bij afwezigheid, zelfs kort.
- Installatie van een alarmsysteem of bewakingscamera in bepaalde premium formules of voor tweede woningen.
Het niet naleven van een veiligheidsverplichting die in het contract is vastgelegd, kan leiden tot een totale weigering van schadevergoeding. De verzekeraar hoeft niet te bewijzen dat de maatregel de diefstal zou hebben voorkomen: het is voldoende dat de contractuele verplichting niet is nageleefd.
Het herlezen van de bijzondere voorwaarden van uw contract, het controleren van de conformiteit van uw sloten en het bewaren van de facturen van de installatie van uw alarm zijn de meest concrete preventieve maatregelen. Een schadegeval wordt voorbereid voordat het zich voordoet, niet erna.