Após um roubo, a rapidez dos procedimentos junto à sua seguradora de habitação condiciona diretamente o valor e o prazo de indenização. O quadro legal estabelece obrigações precisas, mas cada contrato adiciona suas próprias condições, exclusões e limites. Comparar essas variáveis permite medir o que separa um atendimento fluido de um processo bloqueado.
Garantia de roubo na seguro de habitação: o que realmente cobre seu contrato
A garantia de roubo não está sistematicamente incluída em um seguro de habitação básico. Apenas o contrato de multirrisco de habitação (MRH) a integra na maioria das vezes. Verificar a natureza exata do seu contrato antes de qualquer sinistro muda a situação.
| Tipo de contrato | Garantia de roubo incluída | Vandalismo relacionado ao roubo | Exemplos de casos cobertos |
|---|---|---|---|
| Seguro de habitação básico | Não (exceto opção adicionada) | Não | Incêndio, danos por água, responsabilidade civil |
| Contrato de multirrisco de habitação (MRH) | Sim (na maioria das fórmulas) | Sim | Roubo por arrombamento, escalada, ameaças, entrada clandestina |
Os contratos MRH geralmente cobrem o roubo por arrombamento (porta quebrada, fechadura arrombada, janela quebrada), o roubo por escalada e o roubo com violência. Por outro lado, o roubo sem arrombamento costuma ser excluído, a menos que haja uma cláusula específica. Uma porta deixada destrancada pode ser suficiente para que a seguradora recuse a indenização.
As exclusões merecem uma leitura atenta: roubo cometido por um membro do lar, objetos deixados nas áreas comuns ou ausência de dispositivo de segurança exigido pelo contrato (fechadura certificada, alarme, persianas). Conhecer os procedimentos em caso de roubo e seguro de habitação antecipadamente reduz o risco de surpresas desagradáveis no momento da declaração.
Prazos para declaração de sinistro de roubo: a armadilha do atraso
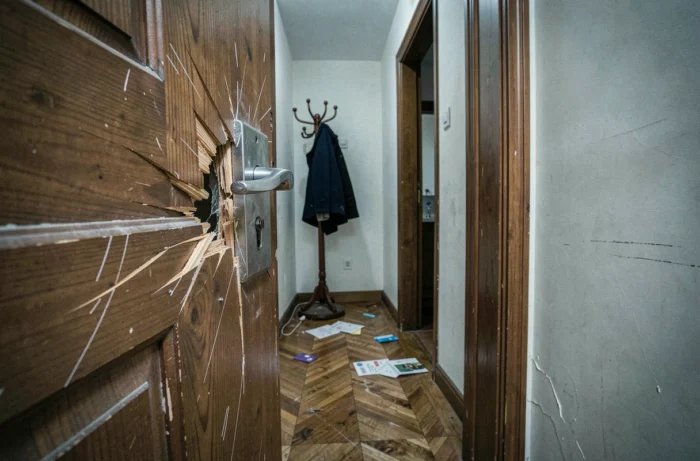
O artigo L113-2 do Código das Seguradoras impõe um prazo de dois dias úteis para declarar um roubo à sua seguradora, a partir da descoberta do arrombamento. Esse prazo constitui um mínimo legal. Seu contrato pode prever modalidades complementares.
Um atraso na declaração não permite automaticamente que a seguradora recuse sua garantia. Para opor a decadência, duas condições devem ser atendidas: o contrato deve prever isso explicitamente, e a seguradora deve provar que o atraso lhe causou um prejuízo. Na prática, uma notificação tardia complica principalmente a reconstituição das provas e a perícia.
Cronologia concreta após um roubo
- Registro de ocorrência junto à polícia ou à gendarmerie assim que a descoberta for feita, sem tocar nos locais ou mover os objetos. O recibo da ocorrência será exigido pela seguradora.
- Declaração de sinistro à sua seguradora dentro de dois dias úteis, por carta registrada ou através do espaço online conforme as modalidades do contrato. Anexar o recibo da ocorrência e uma primeira lista dos bens roubados.
- Constituição do dossiê de indenização: inventário detalhado dos objetos furtados, provas de propriedade e valor, constatação das degradações (porta, janela, fechadura).
- Segurança imediata da residência, se necessário (substituição de fechadura, janela provisória), mantendo os comprovantes de despesa.
Comprovar o valor dos bens roubados sem nota fiscal
A maioria dos segurados acredita que apenas as notas fiscais de compra permitem justificar o valor dos objetos furtados. O direito francês prevê uma abordagem mais ampla: a prova pode ser apresentada por qualquer meio.
Fotografias da residência mostrando os objetos no lugar, extratos bancários comprovando a compra, certificados de garantia, caixas originais, trocas de e-mails com o vendedor ou depoimentos de conhecidos são elementos válidos. Essa flexibilidade é determinante para objetos antigos, bens recebidos por herança ou compras de segunda mão para os quais a nota fiscal foi perdida.
Estimativa e perícia pela seguradora
A seguradora designa um perito quando o valor do sinistro o justifica. Esse perito avalia o valor dos bens com base nas provas fornecidas e aplica um coeficiente de depreciação. O contrato estabelece limites de indenização por categoria (joias, material informático, objetos de valor), muitas vezes muito inferiores ao valor real.
O limite por categoria de objeto varia bastante de um contrato para outro. Comparar esses limites antes da contratação, e não após o sinistro, continua sendo o único recurso para evitar uma subindemnização.
Recursos em caso de litígio com a seguradora após um roubo
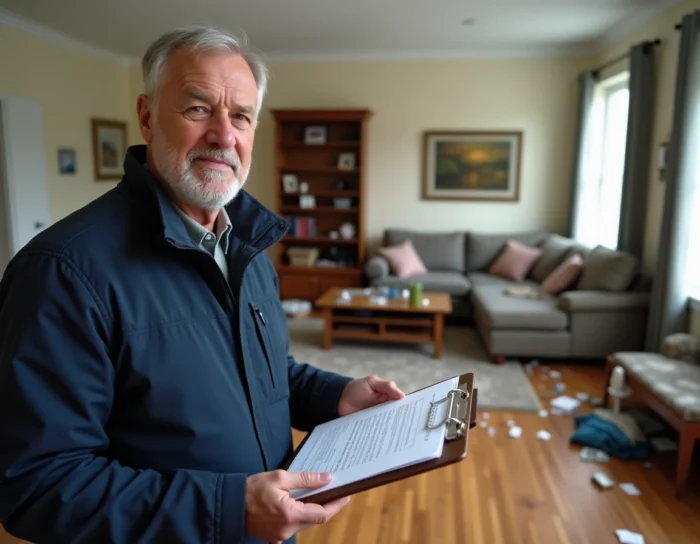
Uma recusa de indenização ou um valor considerado insuficiente abre várias vias de contestação. O primeiro passo é enviar uma reclamação por escrito ao serviço de atendimento ao cliente da seguradora detalhando os motivos do desacordo e anexando os documentos complementares.
Se a resposta continuar insatisfatória, a solicitação do mediador de seguros constitui um recurso gratuito. A Mediação de Seguros registrou um forte aumento nas solicitações em 2025, com um aumento particularmente acentuado para os contratos de seguro de habitação. Os segurados obtiveram satisfação, total ou parcial, em 55 % dos casos segundo o relatório apresentado pelo La Tribune de l’assurance.
Essa taxa significa que um segurado em cada dois que contesta obtém uma revisão da decisão inicial. A mediação leva vários meses, mas suspende os prazos de prescrição. Em último recurso, o tribunal judicial pode ser acionado.
Obrigações de segurança impostas pelo contrato de seguro de habitação
A maioria dos contratos MRH condiciona a garantia de roubo ao cumprimento de medidas de proteção da residência. Essas obrigações constam nas condições particulares e variam conforme a seguradora.
- Fechadura certificada (geralmente A2P) na porta de entrada, às vezes nos acessos secundários.
- Fechamento das aberturas (persianas, janelas) em caso de ausência, mesmo que breve.
- Instalação de um sistema de alarme ou de monitoramento remoto em algumas fórmulas de alto padrão ou para residências secundárias.
A não conformidade com uma obrigação de segurança prevista no contrato pode resultar em uma recusa total de indenização. A seguradora não precisa provar que a medida teria impedido o roubo: basta que a obrigação contratual não tenha sido cumprida.
Revisar as condições particulares do seu contrato, verificar a conformidade das suas fechaduras e manter as notas fiscais de instalação do seu alarme são as ações preventivas mais concretas. Um sinistro deve ser preparado antes que ocorra, não depois.