Después de un robo, la rapidez de los trámites con su seguro de hogar condiciona directamente el monto y el plazo de indemnización. El marco legal establece obligaciones precisas, pero cada contrato añade sus propias condiciones, exclusiones y límites. Comparar estas variables permite medir lo que separa una gestión fluida de un expediente bloqueado.
Garantía de robo en el seguro de hogar: lo que realmente cubre su contrato
La garantía de robo no está sistemáticamente incluida en un seguro de hogar básico. Solo el contrato de multirriesgo de hogar (MRH) la integra la mayoría de las veces. Verificar la naturaleza exacta de su contrato antes de cualquier siniestro cambia las reglas del juego.
| Tipo de contrato | Garantía de robo incluida | Vandalismo relacionado con el robo | Ejemplos de casos cubiertos |
|---|---|---|---|
| Seguro de hogar básico | No (salvo opción añadida) | No | Incendio, daños por agua, responsabilidad civil |
| Contrato de multirriesgo de hogar (MRH) | Sí (en la mayoría de las fórmulas) | Sí | Robo con fuerza, escalada, amenazas, entrada clandestina |
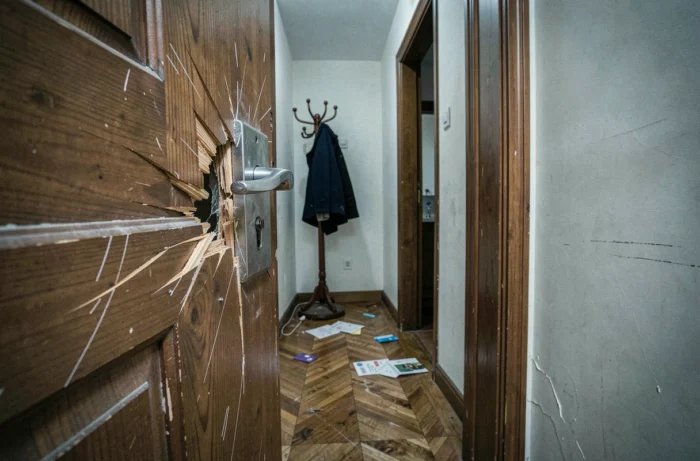
Los contratos MRH generalmente cubren el robo con fuerza (puerta forzada, cerradura manipulada, ventana rota), el robo por escalada y el robo con violencia. Sin embargo, el robo sin fuerza a menudo queda excluido, salvo cláusula específica. Una puerta dejada sin cerrar puede ser suficiente para que el asegurador rechace la indemnización.
Las exclusiones merecen una lectura atenta: robo cometido por un miembro del hogar, objetos dejados en las áreas comunes, o ausencia de dispositivos de seguridad exigidos por el contrato (cerradura certificada, alarma, persianas). Conocer los trámites en caso de robo y seguro de hogar de antemano reduce el riesgo de sorpresas desagradables al momento de la declaración.
Plazo de declaración de siniestro por robo: la trampa del retraso
El artículo L113-2 del Código de los seguros impone un plazo de dos días hábiles para declarar un robo a su asegurador, a partir del descubrimiento del robo. Este plazo constituye un mínimo legal. Su contrato puede prever modalidades complementarias.
Un retraso en la declaración no permite automáticamente al asegurador rechazar su garantía. Para oponerse a la caducidad, deben cumplirse dos condiciones: el contrato debe preverlo explícitamente, y el asegurador debe probar que el retraso le ha causado un perjuicio. En la práctica, un aviso tardío complica sobre todo la reconstrucción de las pruebas y la pericia.
Cronología concreta después de un robo
- Presentación de una denuncia ante la policía o la gendarmería tan pronto como se descubra, sin tocar los lugares ni mover los objetos. El recibo de la denuncia será exigido por el asegurador.
- Declaración de siniestro a su asegurador en los dos días hábiles, por carta recomendada o a través del espacio en línea según las modalidades del contrato. Adjuntar el recibo de la denuncia y una primera lista de los bienes robados.
- Constitución del expediente de indemnización: inventario detallado de los objetos robados, pruebas de propiedad y valor, constatación de los daños (puerta, ventana, cerradura).
- Seguridad inmediata de la vivienda si es necesario (reemplazo de cerradura, ventana provisional), conservando los justificantes de gasto.
Probar el valor de los bienes robados sin factura
La mayoría de los asegurados piensan que solo las facturas de compra permiten justificar el valor de los objetos robados. El derecho francés prevé un enfoque más amplio: la prueba puede ser aportada por cualquier medio.
Fotografías de la vivienda mostrando los objetos en su lugar, extractos bancarios que atestiguan la compra, certificados de garantía, estuches originales, intercambios de correos electrónicos con el vendedor o testimonios de familiares constituyen elementos admisibles. Esta flexibilidad resulta determinante para objetos antiguos, bienes recibidos por herencia o compras de segunda mano para los cuales la factura ha desaparecido.
Estimación y pericia por parte del asegurador
El asegurador designa un perito cuando el monto del siniestro lo justifica. Este perito evalúa el valor de los bienes en función de las pruebas aportadas y aplica un coeficiente de depreciación. El contrato establece límites de indemnización por categoría (joyas, material informático, objetos de valor), a veces muy inferiores al valor real.
El límite por categoría de objeto varía significativamente de un contrato a otro. Comparar estos límites antes de la suscripción, y no después del siniestro, sigue siendo el único recurso para evitar una subindemnización.
Recursos en caso de litigio con el asegurador después de un robo
Un rechazo de indemnización o un monto considerado insuficiente abre varias vías de impugnación. El primer paso consiste en enviar una reclamación por escrito al servicio de atención al cliente del asegurador detallando los motivos de desacuerdo y adjuntando los documentos complementarios.
Si la respuesta sigue siendo insatisfactoria, la solicitud al mediador de seguros constituye un recurso gratuito. La Mediación de seguros ha registrado un fuerte aumento de las solicitudes en 2025, con un incremento particularmente marcado para los contratos de seguro de hogar. Los asegurados han obtenido satisfacción, total o parcial, en el 55 % de los casos según el informe presentado por La Tribune de l’assurance.
Este porcentaje significa que un asegurado de cada dos que impugna obtiene una revisión de la decisión inicial. La mediación toma varios meses, pero suspende los plazos de prescripción. Como último recurso, se puede recurrir al tribunal judicial.
Obligaciones de seguridad impuestas por el contrato de seguro de hogar
La mayoría de los contratos MRH condicionan la garantía de robo al cumplimiento de medidas de protección de la vivienda. Estas obligaciones figuran en las condiciones particulares y varían según el asegurador.
- Cerradura certificada (a menudo A2P) en la puerta de entrada, a veces en los accesos secundarios.
- Cierre de los elementos móviles (persianas, ventanas) en caso de ausencia, incluso breve.
- Instalación de un sistema de alarma o de tele vigilancia en ciertas fórmulas de alta gama o para las residencias secundarias.
El incumplimiento de una obligación de seguridad prevista en el contrato puede dar lugar a un rechazo total de la indemnización. El asegurador no tiene que probar que la medida habría impedido el robo: basta con que la obligación contractual no haya sido cumplida.
Revisar las condiciones particulares de su contrato, verificar la conformidad de sus cerraduras y conservar las facturas de instalación de su alarma constituyen los gestos preventivos más concretos. Un siniestro se prepara antes de que ocurra, no después.